


편집국 jyjang@sisabarotimes.com
우리 속에
날 왜 가둬
왜
왜
왜
문 열어주면
넓은 세상 빨리가자
갈
갈
갈
갈
연못에 뛰어들어선
어, 시원하다
어
어
어
어
어
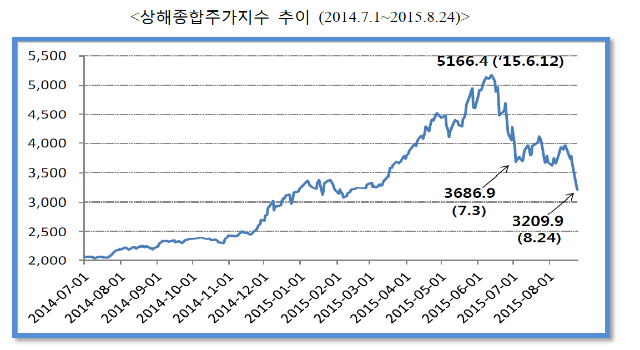
이번 주 글로벌 주식시장은 대부분 상승세를 보였다. 위기의 진원지 역할을 했던 중국 증시가 11.2%나 급등했다. 그동안 급락을 거듭했던 중국 증시가 안정세를 찾았다는 분석이 나오고 있다. 상해종합주가지수가 지난해 하반기 이후 급등세를 보이다가 올해 6월12일 고점(5,166.4) 기록 후 급락세를 보이자 서방언론에서는 1929년과 2000년의 미국 주가 폭력기에 비유하며, 중국경제에 미칠 영향에 대한 큰 우려를 표명했다. 중국 증시변동을 실물경제 침체의 전조로 볼수 있을까? G2 거대한 몸집으로 커버린 중국 향후 주가의 향방과 실물경제 전체에 미치는 파장에대한 관심이 고조되고있다.
중국증시와 실물경제의 연계성이 낮아 주가하락이 실물경제에 미치는 영향은 제한적이라는 주장이 설득력을 얻고있다. 주가하락이 실물경제 충격을 제한적으로 보는 근거로 △ 주식투자인구나 GDP대비 시가총액 비중이 선진국 대비 낮은 점, △ 가계자산에서 차지하는 주식비중이 5~15%에 불과한 점 △ 민간기업들의 주식시장 자금조달 비중이 낮은 점, △ PER 수준이 2007년 버블붕괴 시기에 비해 현저히 낮은 점 등을 제시한다.
포스코경제연구원이 지난 달 26일 '중국 증시와 경제를 보는 시각' 주제로 펴낸 보고서는 이와 같은 내용을 담아 "중국 증시보다 실물경제 흐름이 더 문제"라며 "중국경제의 구조적 변화를 면밀히 주시해서 대응해야한다"고 주장하고 있다.
서방언론이 중국증시가 급락하자 중국경제에 미칠 영향에 대한 큰 우려를 나타낸 배경에는 주가가 실물경제에 대해 높은 선행성을 나타낸다는 판단에서 비롯된다. 실제로 미국,일본,한국 등 주요국의 경기종합지수에는 주가가 선행지수의 핵심구성지표로 포함된다. 우리나라의 경우 경기선행지수 전년동월비와 KOSPI지수의 전년동월비 증가율 간에 높은 상관관계를 나타내고 있어, 주가의 경기 선행성이 높은 편이다.
하지만 중국 증시는 실물경제와 상당히 괴리되어있다. 이보고서 작성자인 정철호 수석연구원에 따르면 중국의 증시는 제도적요인과 시장의 미성숙으로 인해 실물 경제와 상당히 괴리되어있어 실물경기와의 관련성이 낮은 편이다.
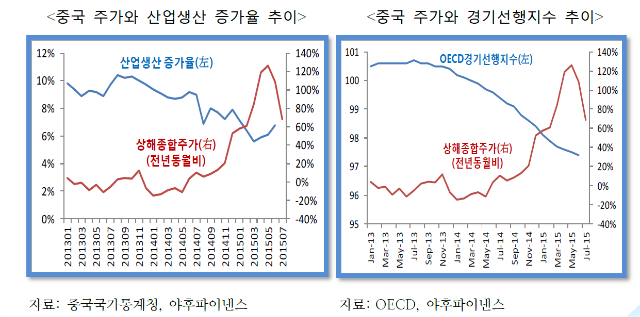
중국 증시의 경우 사회주의의 특수성에 기인한 비유통주 문제가 여전히 개혁 진행중이며 외국인투자에 대한 규제로 인해 다른나라의 증시와 다른 독특한 시장 형태(A,B,H 주, 레드칩)를 유지해오고 있다. 정철호 연구원은 "작년 하반기 이후 중국 증시 급등은 후강통 제도 실시 등 정부의 증시 활성화 유도에 기인한 바 크며 실물경기 흐름과 무관하다"고 주장한다. 중국은 주가가 급등했던 작년 하반기부터 금년 상반기는 중국 실물경기가 1990년대 이래 최악 상황이었으며, 주가와 실물경제지표가 서로 반대 방향으로 움직이는 현상을 나타내었다. 2013년 1월부터 2015년 6월까지의 주가와 산업생산 증가율 추이를 살펴보면, 역의 상관관계(-0.88)를 보이고 있다.
정철호 연구원은 "중국증시의 실물경제 연계성이 아직까지 나은 편이므로 주가하락이 실물경제에 미치는 영향은 제한적인 것"이라며 "증시하락보다는 실물경제의 하락이 지속되고 있는 것이 더 큰 문제"라는 의견을 내놓았다.
정 연구원의 연구분석에 따르면 중국내 주식투자인구는 총인구(`14년 13억6,782만명)대비 6.6%로 미국의 54% 대비 크게 낮은 수준이며 중국 증시총액의 GDP대비 비중(`14년 기준)도 50~60% 수준으로 미국(151%)나 일본(94%),한국(85.6%)등에 비해 크게 낮은 편이다. 또 주식이 가계자산에 차지하는 비중은 5~15%에 불과하며, 민간기업들의 주식자금조달 비중도 5% 수준에 불과한 것으로 알려지고 있다. 영국이코노미스트지는 최근 기사에서 중국의 가계자산에서 주식이 차지하는 비중을 15%로 추정했다.
장 혜 린,장 훈 녕기자 hljang@sisabarotimes.com



