


편집국 jyjang@sisabarotimes.com
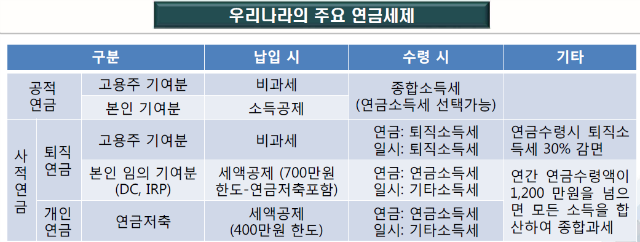
▶사적 연금은 연간 납입한도 1,800만원, 세제혜택 한도 연금저축과 퇴직연금(IRP포함)을 합쳐 400만원, 그리고 그리고 퇴직연금(IRP포함)추가 300만원이다.
▶ 납입시 세제혜택을 받은 부분에 대해서는 연금 수령시 과세, 세제혜택을 받지 않은 납입금에 대해서는 비과세, 운용수익은 과세. - 납입시 세제혜택을 받지 않은 것에 대한 입증책임은 가입자에게 있다.
▶ 연간 연금 수령한도는 <평가금액>/<11-연금수령연차> *120% 수식으로 정함
(출처 세미나 발표자료)
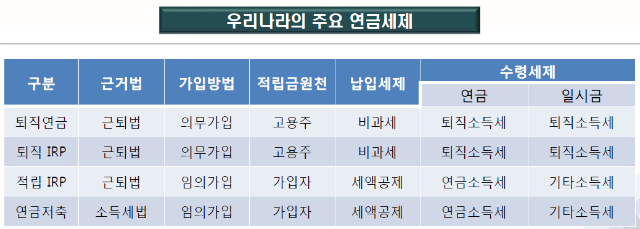
"세제는 투자결정의 기본적인 고려사항이나 우리나라 연금세제는 전문가조차도 완전히 이해하기 어려울 정도로 복잡하다. "금융개혁자문단 세제분과에 참여한 전문가들은 우리나라의 연금세제를 해석을 놓고 의견이 갈리었다. 금융소비자가 제대로 이해할 수 있겠는가?
21일 서울 여의도에서 열린 "연금화 확대 및 연금자산의 효율적 관리방안" 정책세미나에서 정원석 보험연구원 연구위원은 이같은 문제 제기를 하며 "사적연금의 역할 강화를 위해 복잡한 연금세제를 단순화하여 국민의 사적연금 접근성을 높일 필요가 있다"는 있다는 의견을 내놓았다.
(출처 세미나 자료)
정 연구위원은 현재, 연금저축과 적립 IRP(개인형 퇴직연금)로 이원화돼있는 임의가입 사적연금의 세제혜택한도를 700만원으로 통일하고, 두 계좌간의 이전을 허용하는 방안을 검토해야 한다고 주장했다.
정 연구위원은 "연금 수령시 과세제도를 가입형태 및 적립금 원천을 중심으로 단순화할 필요가 있다"며 "현재 3.1%에 불과한 퇴직연금의 연금화 수령비율을 높여 노후 소득 보장 기능을 강화해야 한다"고 말했다.
이를 위해 은퇴시 연금화에 충분한 적립금을 형성할 수 있도록 퇴직연금의 중도상환 조건을 강화하고 중도해지시 세율을 상향시키는 방안을 검토해야한다는 것이다.
정 연구위원은 "영국에서 시행했던 퇴직연금 적립금에 대한 연금 수령의무화 제도 도입을 검토 할 필요가 있다"며 "연금 자산 적립에 대한 필요가 많은 중.고령자를 대상으로 추가적 과세이연 한도를 적용하는 방안도 고려할 만하다"고 설명했다. 또 소득이 과세 표준에 미달하여 세제혜택으로는 연금가입유인을 제공할 수 없는 저소득층을 대상으로 공적 연금(국민연금)가입을 전제로 사적연금 가입시 보조금을 지급하는 방안도 검토할 필요가 있다"고 말했다.
이날 세미나는 자본시장연구원, 한국금융연구원,보험연구원 공동주최로 열렸으며 금융위원회가 후원했다.연금세제 개편방안외에 이보미 한국금융연구원 연구위원은 " 국민연금기금 운용 개선방안을, 남재우 자본시장연구원은" 사적연금 활성화 방안에 대해 주제발표를 했다.
장 혜 린, 장 훈 녕 기자 hljang@sisabarotimes.com



