


편집국 jyjang@sisabarotimes.com
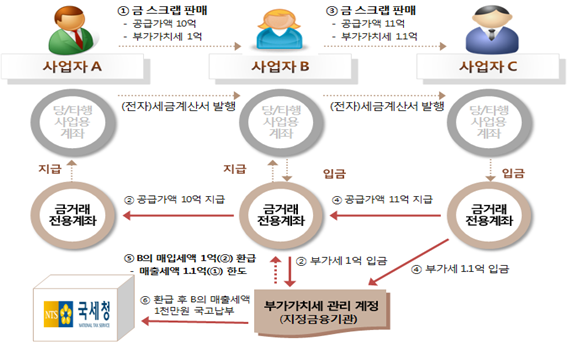
(금 스크랩 부가가치세 매입자납부거래 흐름)
1. 사업자 A가 사업자 B에게 10억원의 금 스크랩을 매출한 경우 2. 부가가가치세 포함 B가 입금한 11억 중 공급가액 10억원은 A의 금거계좌로, 부가가치세액 1억원은 부가가치세 관리계좌 시스템에 B의 메입세액 (A의 매출세액)으로 등록 3. 사업자 B가 C에게 금 스크랩을 공급가액 11억에 매출 4. 부가가치세 포한 C가 입금한 12.1억원 중 공급가액 11억원은 B의 금거래계좌로, 부가가치세액 1.1억원은 부가가치세 관리계좌시스템에 B의 매출세액(C의 매입세액)으로 등록 5. 지정금융기관은 부가가치세 관리계좌시스템에 등록된 B의 매출세액(1.1억원)의 한도 내에서 매입세액(1억원)을 환급 6. 분기말 다음달 25일에 지정금융기관은 환급 후 잔액(1천원)을 국고에 납부
골드바를 금 스크랩으로 위장해 세금을 빼돌리는 사례가 많았는 데 오는 7월1일부터 이와 같이 금 스크랩까지 매입자 납부 특례 대상(매입자가 납부)에 포함시켜 금관련 부가세 탈루 방지책이 확대.강화된다. 국세청은 23일 "금 함유 폐기물인 금스크랩도 부가가치세 매입자 납부특례를 적용한다" 고 밝혔다.
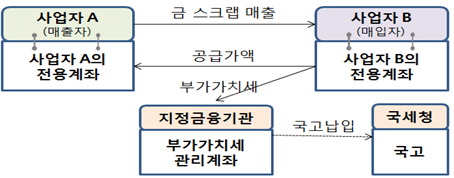
(부가가치세 매입자납부특례제도 흐름도)
지금까지 부가세 매입자 납부 특례가 적용되던 금 관련 제품은 금지금(골드바)과 고금(돌반지 등 1회이상 소비자에게 유통된 금제품) 뿐이었으나 이번에 금스크랩이 추가됐다. 또 국세청은 조세특례제한법을 개정해 오는 7월1일부터 금 스크랩을 부가가치세 매입자납부특례제도 대상에 추가하는 한편, 금 스크랩 거래 사업자는 전용계좌를 이용하여 거래대금을 결제해야하며, 전용계좌를 이용하지 않으면 거래 상대방에게 제품가액의 20%에 해당하는 가산세를 부과하고, 매입자는 부담한 매입세액을 공제받을 수 없다.
한편 국세청은 올해 지하경제 양성화 세수를 작년대비 200억원 이상 확보하겠다는 목표로 국제공조를 통해 거액 해외계좌에 대한 세금 추징을 대폭 강화한 바 있다.
장 혜 린 기자 h;jang@sisabarotimes.com



